日本で銀行口座を開設するとき、最低限必要な書類は「本人確認書類1点+住所確認書類1点+マイナンバー確認書類1点」の3種類です。JapanAdvisorでは日本での生活に必要な実用情報を幅広く提供しています。外国人の場合は在留カード(必須)と住民票の取得が前提条件となり、「書類が多くて不安」という声もありますが、日本滞在6ヶ月未満・住民登録未完了の状態では大多数の銀行で口座開設が断られます。この記事では日本人・外国人別の必要書類・銀行種別の開設しやすさ・審査に落ちない方法・注意点を完全に解説します。
日本人が銀行口座を開設するときの必要書類
日本人が銀行口座を開設する際の必要書類は「本人確認書類」「マイナンバー確認書類」「印鑑(銀行によっては不要)」の3点が基本です。犯罪収益移転防止法に基づき、すべての金融機関は口座開設時に氏名・住所・生年月日の三点確認が義務付けられています。本人確認書類は身分証明書として扱われます。
| 書類の種類 | 利用できる書類の例 | 必須・任意 |
|---|---|---|
| 本人確認書類(顔写真付き) | 運転免許証・マイナンバーカード・パスポート・在留カード | 必須(1点) |
| 本人確認書類(顔写真なし) | 健康保険証・住民票・公共料金の領収書・年金手帳 | 顔写真なしの場合は2点提出が必要な銀行が多い |
| マイナンバー確認書類 | マイナンバーカード・マイナンバー通知カード・住民票(マイナンバー記載あり) | 必須(2016年以降) |
| 印鑑(はんこ) | 認印でも可(シャチハタ不可の銀行が多い) | メガバンク窓口は必要・ネット銀行は原則不要 |
| 電話番号 | 日本の携帯電話番号または固定電話番号 | 必須 |
外国人が銀行口座を開設するときの条件と必要書類
外国人が日本で銀行口座を開設するためには、日本人の必要書類に加えて「日本滞在6ヶ月以上」「住民登録の完了」「在留カードの住所記載」の3条件を満たしていることが前提となります。全国銀行協会も口座開設時に在留カードやパスポートなどで氏名・住所・生年月日を確認するとしています。
外国人口座開設の3つの前提条件
- 条件1:日本滞在6ヶ月以上:多くの金融機関が「居住者」であることを確認するために滞在6ヶ月以上を要件にしています。日本入国後6ヶ月未満の方や短期滞在ビザ(観光・出張)保有者は大多数の銀行で口座開設が拒否されます
- 条件2:住民登録の完了:市区町村の役所で住民登録を行い、在留カードの裏面に住所が記載されていることが必要です。住民登録なしでは本人確認書類として在留カードを使えません
- 条件3:有効な在留資格の保有:在留資格が「短期滞在」「外交」「公用」の方は口座開設不可の銀行が多いです。「留学」「就労」「永住者」「特別永住者」「配偶者ビザ」の方は対応しています
外国人の必要書類一覧
| 書類の種類 | 詳細 | 必須・任意 |
|---|---|---|
| 在留カード | 有効期限内のもの。裏面に現住所が記載されていること | 必須(最重要) |
| 特別永住者証明書 | 特別永住者(在日韓国・朝鮮人等)の方は在留カードの代わりに使用可 | 該当者のみ |
| パスポート(旅券) | 有効期限内の原本。追加の本人確認書類として求められることが多い | 銀行による(持参推奨) |
| 住民票の写し | 市区町村発行・発行から3ヶ月以内のもの。マイナンバー記載ありが望ましい | 銀行による(求められる場合あり) |
| マイナンバー確認書類 | マイナンバーカード・通知カード・住民票(マイナンバー記載あり)のいずれか | 必須(多くの銀行) |
| 健康保険証・学生証・社員証 | 追加の本人確認書類として提示を求められる場合がある | 銀行による(持参推奨) |
| 日本の電話番号 | 日本の携帯電話番号が必要。海外の電話番号は不可の銀行が多い | 必須 |
| 印鑑(はんこ) | メガバンクの窓口では必要。ネット銀行では原則不要 | 銀行による |
銀行の種類別:開設しやすさと特徴の比較
口座開設のしやすさは銀行の種類によって大きく異なり、外国人にとってはネット銀行(特に楽天銀行・PayPay銀行)またはゆうちょ銀行が最も開設しやすい選択肢です。
| 銀行の種類 | 代表的な銀行 | 外国人の開設しやすさ | 開設方法 | 印鑑 | 特徴 |
|---|---|---|---|---|---|
| ゆうちょ銀行 | 日本郵便(郵便局) | ◎ 最も開設しやすい | 窓口のみ | 不要 | 全国の郵便局で開設可能。外国人でも条件を満たせば比較的審査が通りやすい |
| メガバンク | 三菱UFJ・三井住友・みずほ・りそな | △ 審査がやや厳しい | 窓口・一部オンライン | 必要(窓口) | 国内最多ATM・給与振込先として広く使われる。外国人は追加書類を求められる場合が多い |
| ネット銀行 | 楽天銀行・PayPay銀行・住信SBIネット銀行・SBI新生銀行 | ◎ 外国人でも開設しやすい | スマホ・PC完結(eKYC) | 不要 | 印鑑不要・ATM手数料が条件付き無料・24時間取引可能。スマホで完結するeKYCで申し込める |
| 地方銀行・信用金庫 | 各都道府県の地銀(北海道銀行・京都銀行等) | △ 地域によって異なる | 窓口 | 銀行による | 地元密着。給与振込・地域の公共料金引き落としに強い。外国人対応は銀行による |
ゆうちょ銀行(郵便局)で口座開設する場合
ゆうちょ銀行は全国2万4千局以上の郵便局で口座開設できるため、日本で最もアクセスしやすい銀行です。外国人の場合は在留カード(裏面住所記載あり)1点と日本の電話番号があれば開設できるケースが多く、印鑑も不要です。振込・公共料金引き落とし・給与振込にも対応しています。
楽天銀行で口座開設する場合
楽天銀行はスマートフォンアプリからeKYC(電子的本人確認)で完結できるネット銀行で、外国人でも在留カードとパスポートをスマホで撮影するだけで申し込めます。楽天市場・楽天カードとの連携でポイント還元率が上がるため、楽天経済圏で生活する方に特に向いています。
PayPay銀行で口座開設する場合
PayPay銀行(旧ジャパンネット銀行)はPayPayアプリとの連携が強く、スマートフォンからの申し込みに完全対応しています。在留カードとマイナンバー確認書類をアプリでアップロードして申し込み、審査通過後にキャッシュカードが郵送されます。
口座開設の手順:窓口とオンライン(eKYC)の違い
口座開設の方法は「銀行窓口での対面手続き」と「スマートフォン・PCからのオンライン申し込み(eKYC)」の2種類があり、後者は非対面取引として処理されます。非対面、ネット銀行は後者のみ対応しています。
窓口での口座開設の手順
- 必要書類を全部揃えて来店する:在留カード・パスポート・マイナンバー確認書類・印鑑・電話番号(手帳やメモに控えておく)
- 口座開設申込書を記入する:氏名(ローマ字と漢字)・住所・生年月日・電話番号・暗証番号(4桁)・口座利用目的を記入する
- 本人確認書類を提示する:窓口スタッフが書類を確認し、コピーを取る。本人確認に追加書類を求められることがある
- 審査待ち:当日または後日(1週間〜2週間程度)審査が完了する
- キャッシュカードと通帳が届く:審査通過後に登録住所にキャッシュカード・通帳(または明細書)が郵送される
オンライン(eKYC)での口座開設の手順
- 銀行の公式アプリをダウンロードする:楽天銀行・PayPay銀行・住信SBIネット銀行の公式アプリを利用
- 必要書類をスマホで撮影してアップロードする:在留カードの表面・裏面・パスポートの顔写真ページ・自撮り写真をアプリ内で提出
- 申し込みフォームに情報を入力する:氏名・住所・生年月日・電話番号・暗証番号・口座利用目的
- 審査待ち:数日〜1週間程度で審査完了のメールが届く
- キャッシュカードが郵送される:登録した住所に書留で届く。転居届を出した住所と在留カードの住所が一致していること
マイナンバーは口座開設に必要か
2016年以降、日本のすべての銀行は口座開設時にマイナンバー(個人番号)の提供を任意で求めています。提供しなくても口座開設自体は可能ですが、2024年以降は金融機関が既存口座のマイナンバーを収集する義務が生じています。
マイナンバーの提供が実質的に必要になるケースは以下の場合です。
- 投資信託・株式口座(特定口座)の開設:マイナンバーなしでは証券・投資口座を開設できない
- 年間100万円を超える入出金が発生する可能性がある口座:金融機関が税務当局への報告義務を持つ
- 外国籍の方の口座開設:多くの銀行がマイナンバーまたは通知カードの提示を必須としている
印鑑(はんこ)は口座開設に必要か
印鑑が必要かどうかわからない方が多いですが、銀行の種類によって異なります。メガバンクの窓口手続きでは認印が必要なケースが多いですが、ネット銀行(楽天銀行・PayPay銀行・住信SBIネット銀行等)とゆうちょ銀行(一部の手続き)では印鑑が不要です。
シャチハタ(ゴム印)は印鑑登録できないため、銀行印として使えない点に注意してください。印鑑が必要な銀行では100円ショップ・ホームセンター・文具店で購入できる認印で対応できます。銀行印として印鑑を登録すると再発行時に必要になるため、購入したら大切に保管してください。
外国人が口座開設を断られる主な理由
外国人が銀行の審査で口座開設を断られる主な理由は5つあります。条件を満たしていることを事前に確認することで、断られるリスクを大幅に減らせます。
- 理由1:日本滞在6ヶ月未満:日本入国後6ヶ月に満たない時期での申し込みは、多くの銀行で「非居住者」として扱われ口座開設不可。待つか、ゆうちょ銀行など一部対応銀行を探す
- 理由2:住民登録が未完了:在留カードの裏面に住所が記載されていない状態は、住所確認書類として使えない。まず市区町村役所で住民登録を完了させる
- 理由3:短期滞在ビザでの申し込み:観光・出張目的の短期滞在ビザ保有者は銀行口座の開設対象外。就労・留学・居住目的の在留資格が必要
- 理由4:口座利用目的が不明確:給与受け取りや送金目的が明確でない申し込みはマネー・ローンダリング(AML)対策として断られる場合がある。申込書の「口座利用目的」欄に具体的な目的を記入する
- 理由5:書類の不備や住所の不一致:在留カードの住所と申込書に書いた住所が異なる・書類の有効期限切れ・住民票の発行から3ヶ月以上経過している、などの不備が原因
口座開設後にすべきこと
銀行口座が開設できたら、すぐに以下の5点を設定しておくと日本での生活が格段に便利になります。
- インターネットバンキングへの登録:スマホやPCから残高確認・振込・明細確認ができるようになる。窓口やATMに行く手間が大幅に減る
- 給与振込先に設定する:勤め先の人事・総務部門に口座番号・金融機関コード・支店番号・名義を伝え、給与振込先として登録する
- 公共料金・家賃の自動引き落とし(口座振替)設定:電気・ガス・水道・インターネット・賃貸家賃の支払いを口座振替に設定すると毎月の手間が省ける
- キャッシュカードの暗証番号を安全に管理する:生年月日・電話番号下4桁などの推測しやすい数字は避ける
- 通帳またはウェブ明細を定期確認する:身に覚えのない引き落としや入金がないか月1回確認する習慣をつける
銀行口座開設の注意点
休眠口座に注意する
口座を長期間(10年間)使わないと「休眠口座」となり、残高が一般財団法人預金保険機構(預金保険法に基づく機関)に移管されます。休眠口座になっても残高の請求権は失われませんが、払い出し手続きが複雑になります。年1回程度ATMを利用するか、インターネットバンキングにログインすることで休眠を防げます。
不正口座・名義貸しは犯罪
自分名義の口座を他人に貸したり、他人から受け取ったキャッシュカードを使ったりすることは犯罪収益移転防止法違反です。「口座を貸してほしい」「キャッシュカードを買い取る」といった勧誘に困るケースが増えており、これらは特殊詐欺グループによるものがほとんどです。応じると犯罪の共犯者になるリスクがあります。
国際送金には別途サービスが必要
日本の銀行口座から海外に送金する場合、銀行の電信送金(手数料2,500〜5,000円+中間銀行手数料)よりもWise(ワイズ)・Remitlyなどの国際送金サービスの方が手数料が大幅に安い場合があります。Wiseの場合、送金額の0.5〜1.5%程度の手数料で送金でき、銀行の電信送金と比べて1回あたり数千円の節約になるケースがあります。
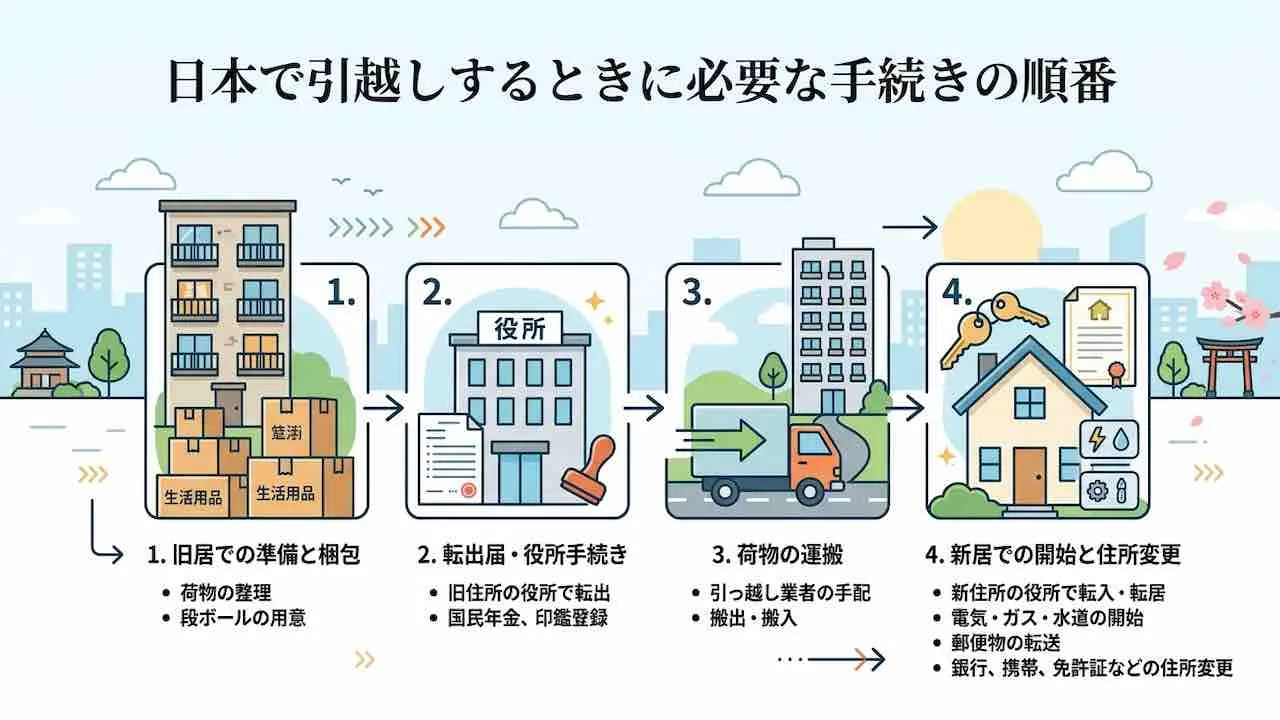
日本に来たばかりの方は、銀行口座開設と並行して住民登録・健康保険加入・マイナンバーの手続きも必要です。これらの手続きの順番は日本の引越し手続きの順番と完全チェックリストでまとめています。
よくある質問(FAQ)
就労・留学・永住ビザで日本滞在6ヶ月以上・住民登録完了の条件を満たせば作れます。ゆうちょ銀行・楽天銀行・PayPay銀行が外国人に最も開設しやすい銀行です。短期滞在ビザ保有者は不可です。
ネット銀行とゆうちょ銀行は印鑑不要です。メガバンクの窓口では認印が必要なケースが多いです。シャチハタは不可の銀行が多いため認印を用意してください。
普通預金口座はマイナンバーなしでも開設できますが、提供を求める銀行が増えています。投資信託・株式口座(特定口座)はマイナンバー必須です。
楽天銀行・PayPay銀行・住信SBIネット銀行はeKYC対応でスマホだけで申し込みが完結します。キャッシュカードは審査通過後に書留で郵送されます(1〜2週間が目安)。
窓口は当日〜2週間、オンラインは数日〜1週間が目安です。在留カードの住所と申込書の住所を一致させることが審査通過の最重要ポイントです。